15 novembre 2026 · 4 min de lecture
Frais d'achat immobilier à Fribourg : ce qu'il faut prévoir
Fonds propres, notaire, droits de mutation, registre foncier et cédules hypothécaires : voici les postes à budgéter avant d'acheter dans le canton de Fribourg. Les montants donnés sont des ordres de grandeur indicatifs.
Acheter un appartement ou une villa est un beau projet, mais le prix affiché n'est qu'une partie du budget. Les frais d'achat immobilier à Fribourg et dans toute la région, de la Sarine au Gibloux, s'ajoutent au prix de vente et doivent être prévus dès le départ. Voici un tour d'horizon des principaux postes, pour éviter les mauvaises surprises.
Les chiffres ci-dessous sont des ordres de grandeur indicatifs. Les tarifs exacts dépendent de votre situation, de la commune et du dossier. Ils doivent être confirmés par votre notaire, votre banque ou les autorités cantonales.
Les fonds propres : la base de votre financement
En règle générale, les banques demandent des fonds propres d'environ 20 % du prix d'achat. Le solde est financé par un crédit hypothécaire.
Tous les fonds propres ne se valent pas aux yeux des banques :
- au maximum 10 % du prix peuvent provenir du 2e pilier (prévoyance professionnelle) ;
- le reste, soit au moins 10 %, doit en principe venir d'autres sources : épargne, titres, avance d'hoirie ou donation, selon les critères de votre banque.
Prenons un exemple purement illustratif : pour un bien à CHF 800'000, 20 % représentent CHF 160'000. Sur ce montant, CHF 80'000 au maximum peuvent provenir du 2e pilier. Le retrait anticipé a des conséquences sur votre prévoyance et sur le plan fiscal. Renseignez-vous auprès de votre caisse de pension avant toute décision.
Les frais de notaire
En Suisse, la vente d'un bien immobilier exige un acte authentique, établi par un notaire. Celui-ci rédige l'acte de vente, vérifie les éléments juridiques, s'occupe des démarches auprès du registre foncier et coordonne souvent les aspects liés au financement.
Ses honoraires varient selon le prix, la complexité du dossier et le nombre d'actes à établir (vente, constitution de gages, servitudes, etc.). Le plus simple est de demander une estimation écrite au notaire avant la signature. Dans un projet neuf, demandez aussi qui choisit le notaire et ce que le prix de vente inclut déjà.
Droits de mutation et registre foncier
Le transfert de propriété entraîne deux types de frais publics :
- les droits de mutation, une taxe liée au changement de propriétaire, calculée selon les règles cantonales ;
- les émoluments du registre foncier, pour l'inscription du nouveau propriétaire et des éventuels gages.
En pratique, ces frais sont souvent à la charge de l'acheteur, mais l'acte de vente peut prévoir une autre répartition. Les taux et barèmes en vigueur peuvent évoluer. Ne vous fiez donc pas à un chiffre lu en ligne : faites-les confirmer par votre notaire.
Cédules hypothécaires et frais de financement
Pour garantir le prêt, la banque demande un gage immobilier, généralement sous la forme d'une cédule hypothécaire. Deux cas se présentent :
- le vendeur possède déjà des cédules, qui peuvent parfois être reprises ou transférées. Cela peut limiter certains frais, mais il faut en discuter avec la banque et le notaire ;
- de nouvelles cédules doivent être créées. Cela entraîne des frais de notaire et de registre foncier, calculés en général sur le montant du titre.
Selon l'établissement, d'autres frais peuvent s'ajouter, par exemple pour l'estimation du bien ou l'ouverture du dossier. Comparez plusieurs offres et posez la question clairement.
Prévoir une marge pour le budget global
Par prudence, comptez en plus des fonds propres une réserve pour les frais annexes, de l'ordre de quelques pour cent du prix d'achat (indication très générale, à affiner avec votre notaire). Votre banque vous dira aussi si ces frais doivent être couverts par vos propres liquidités.
Pensez enfin aux coûts qui suivent l'achat :
- déménagement, mobilier, éventuels travaux ou aménagements extérieurs ;
- charges de copropriété et fonds de rénovation pour un appartement en PPE ;
- assurances, entretien et impôts liés à la propriété.
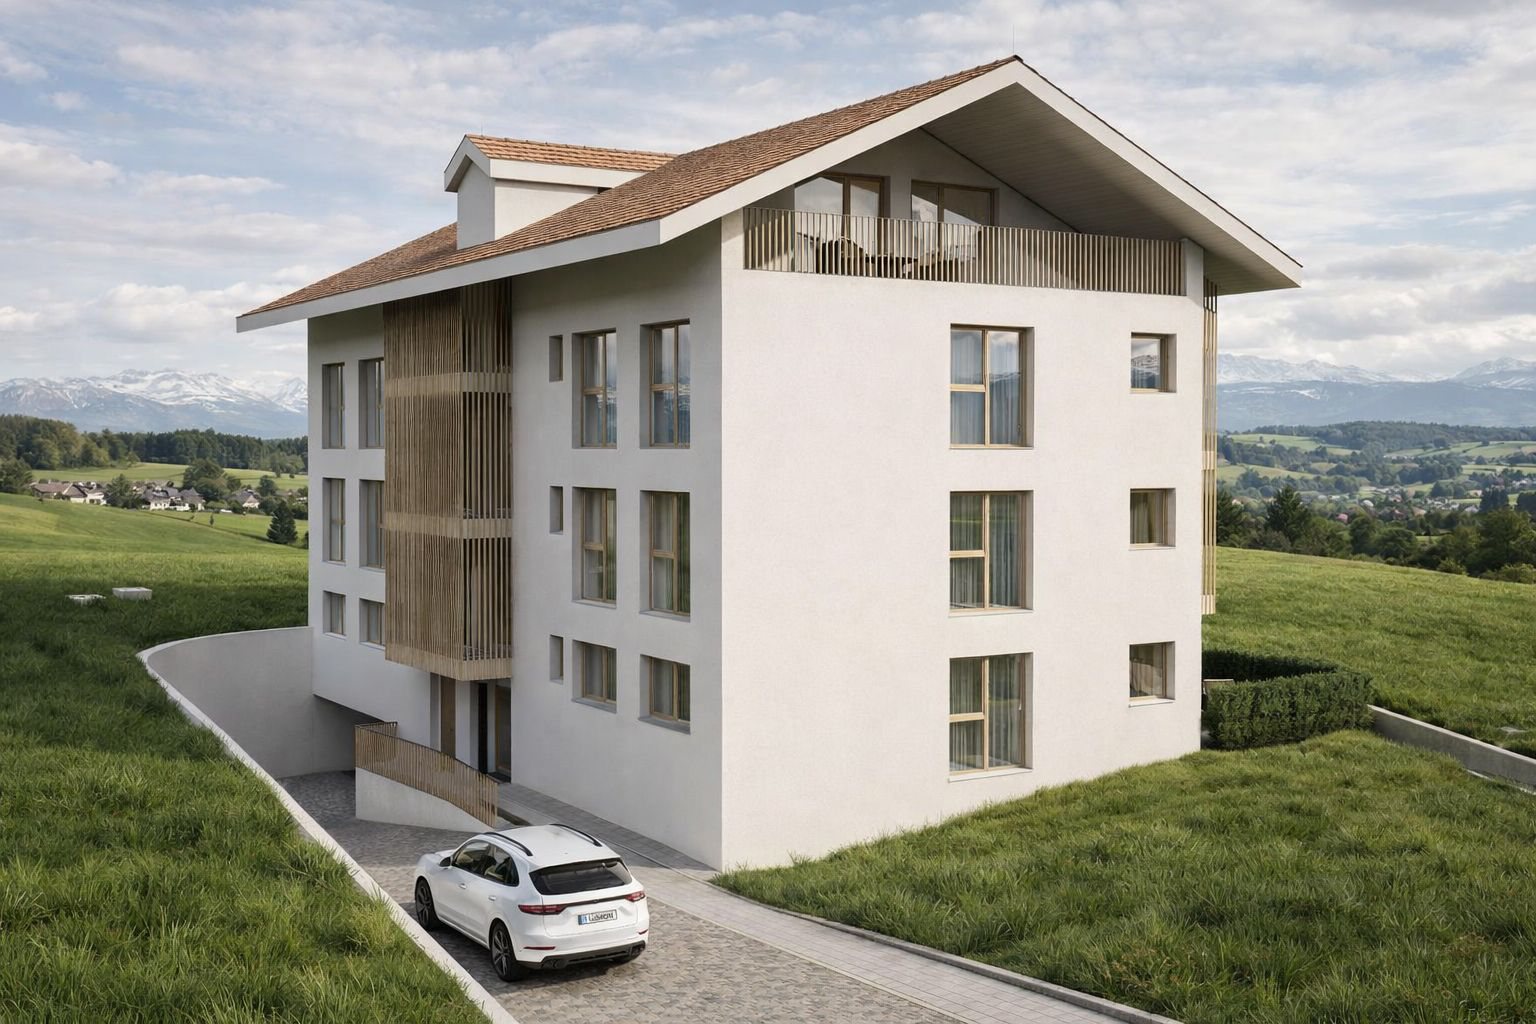
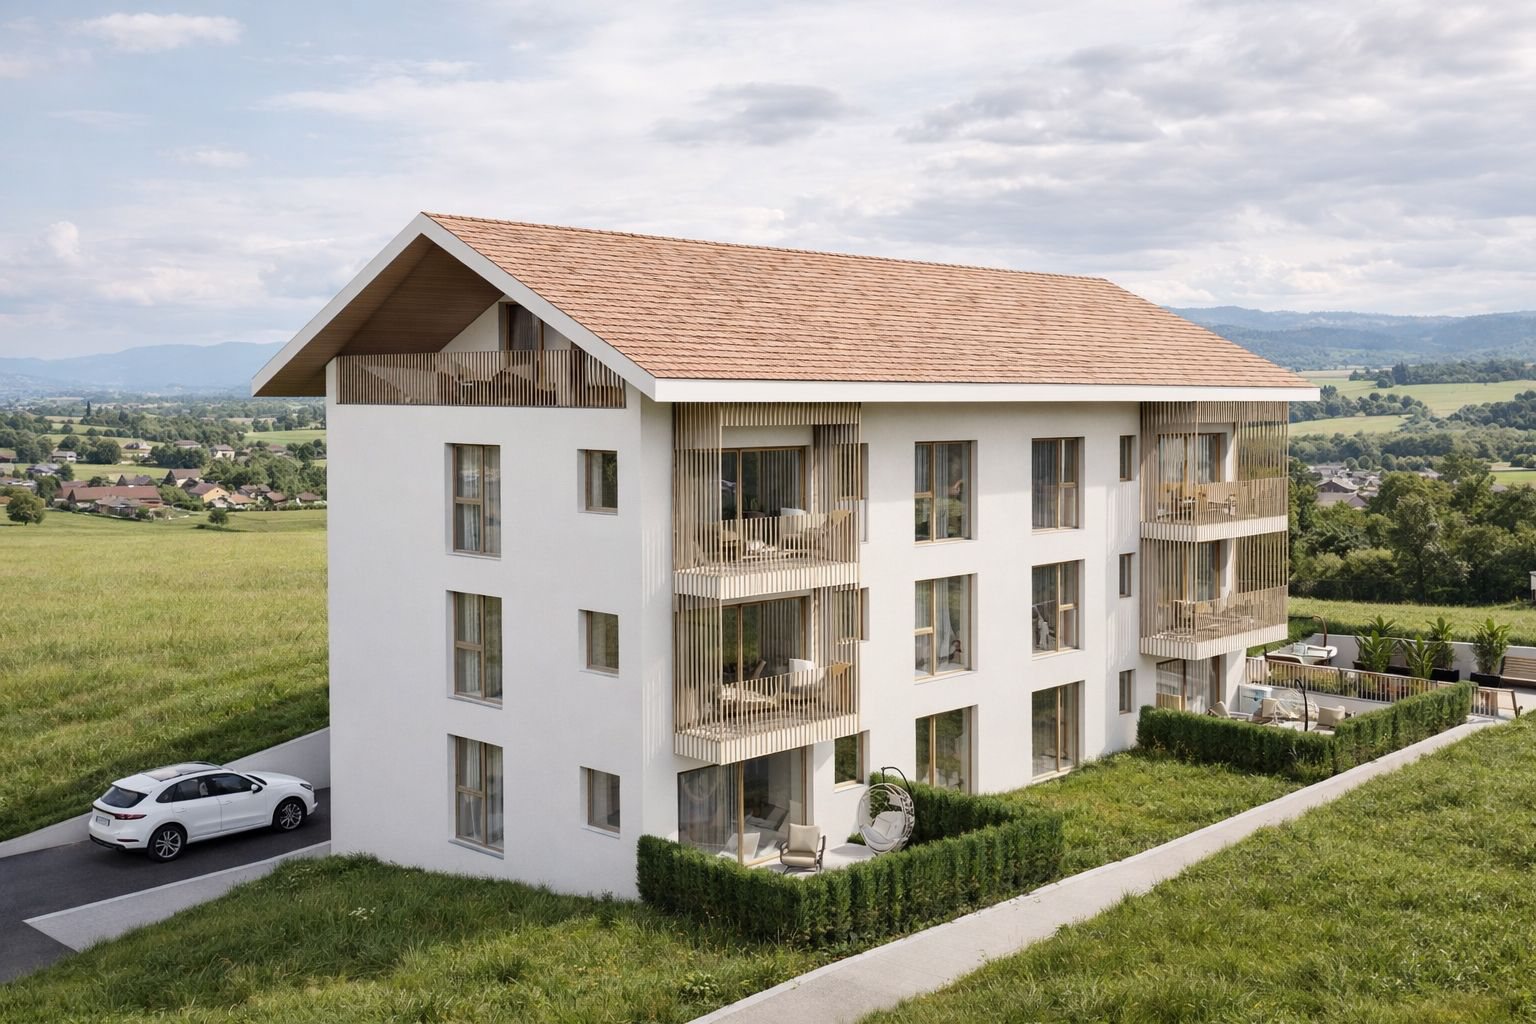
Dans un projet neuf, vérifiez ce qui est compris dans le prix : finitions, cuisine, aménagements, places de parc. À Cottens, Les Villas de la Côte proposent des villas contiguës de 5.5 pièces. À Rossens, la Résidence du Barrage propose des appartements de 4.5 pièces et un attique de 3.5 pièces. Dans les deux cas, la documentation de vente permet de comparer clairement les prestations.
Bien préparer votre achat
Quelques réflexes simples vous aident à y voir clair :
- faites valider votre capacité d'emprunt par votre banque avant de visiter ;
- demandez une simulation chiffrée : fonds propres, frais annexes, charges mensuelles ;
- contactez votre caisse de pension si vous envisagez d'utiliser le 2e pilier ;
- faites-vous remettre une estimation des frais par le notaire ;
- parcourez nos biens à vendre pour situer votre budget.
Parlons de votre projet
Vous envisagez d'acheter dans le canton de Fribourg ou dans le Gibloux ? L'équipe de LivingSpace Immobilier, basée à Rossens, vous accompagne de la première visite à la signature et vous aide à structurer votre démarche avec vos partenaires financiers et votre notaire. Contactez-nous pour un premier échange, sans engagement.
Promotions en lien
Biens liés à cet article
Une question sur votre projet immobilier ?
Nous contacterÀ lire aussi
17 novembre 2026 · 4 min de lecture
Vivre à Rossens et dans la commune de Gibloux : cadre de vie, mobilité et immobilier
Entre lac de la Gruyère et campagne fribourgeoise, Rossens séduit par son cadre de vie et sa situation entre Fribourg et Bulle. Tour d'horizon pour qui souhaite acheter ou louer dans le Gibloux.
Lire l'article13 novembre 2026 · 4 min de lecture
Acheter un appartement neuf sur plan dans le canton de Fribourg : étapes, garanties et conseils
De la réservation à la remise des clés, découvrez comment se déroule l'achat d'un logement neuf avant sa construction et quelles garanties vérifier. Un guide pratique pour les acheteurs du canton de Fribourg.
Lire l'article